La paradoja de los expertos
Hay una ironía en las direcciones financieras y los equipos de control de gestión. Los profesionales que validan con rigor los business cases de marketing, examinan las inversiones industriales y arbitran los presupuestos de transformación de otras direcciones son, en la práctica, los más expuestos a errores de modelización cuando se trata de evaluar el retorno de la inversión de un software destinado a sus propios procesos: el ciclo Procure-to-Pay o la conciliación de facturas de proveedores.
La causa es sencilla. Se evalúa primero lo visible e inmediato: el coste de la licencia, los gastos de integración, la partida presupuestaria. Se cuantifica mucho menos lo que la organización pierde cada día sin la herramienta. El coste de la ineficiencia, los riesgos latentes y el tiempo humano disperso se diluyen en la rutina operativa. Son reales, pero nadie los suma.
Estos son los siete errores más frecuentes al construir el ROI de un software de compras y finanzas, y para cada uno la corrección que debe aplicarse al modelo.
Error n.º 1: comparar licencias entre sí, no el coste del tratamiento manual
Es el error más extendido. Se compara el coste de la antigua solución con el de la nueva suscripción. Si la licencia es más cara, el proyecto se descarta. Sin embargo, la partida de gasto de un departamento de cuentas a pagar no es la infraestructura informática: es el tiempo humano.
El coste real de una conciliación manual incluye el tiempo de captura, verificación y enrutamiento para validación, al que se suman la tasa de error inherente (pagos duplicados, errores de tecleo) y el tiempo de corrección posterior. Un modelo correcto parte del coste completo de tratar una factura en su organización, medido sobre sus volúmenes, y lo compara con el coste una vez implantada la herramienta. El diferencial de licencia es solo una línea de ese cálculo.
Error n.º 2: ignorar el coste de los litigios con proveedores no detectados
Un desvío entre pedido, albarán y factura no es una línea contable en espera. Es un litigio en ciernes, una posible nota de crédito olvidada y, a menudo, el punto de partida de una relación con el proveedor que se deteriora. Un proveedor pagado con retraso por una fricción interna puede retrasar sus entregas, endurecer sus condiciones en la próxima renegociación o retirar una tarifa preferente.
El modelo debe integrar, por tanto, dos cosas: el tiempo de resolución de los desvíos, valorado al coste horario cargado, y los importes pagados indebidamente por falta de detección: sobrepagos, descuentos no aplicados, notas de crédito nunca recuperadas. En los perímetros que hemos analizado, el margen recuperado se sitúa entre el 1 y el 7 % sobre el perímetro analizado. Un ROI honesto incluye ese lucro cesante y lo documenta línea a línea en lugar de estimarlo.
Error n.º 3: exigir el ROI a 12 meses e ignorar la curva de despliegue
La costumbre heredada de las inversiones on-premise lleva a exigir rentabilidad en el año 1. Si la curva no cruza el umbral de rentabilidad en 12 meses, el proyecto se considera arriesgado. Esta lectura ignora cómo crea valor una solución de IA agéntica.
A diferencia de un motor de reglas fijas o de un OCR clásico, que alcanzan pronto sus límites, una plataforma de agentes lee sus formatos documentales sin parametrización previa y se apoya en un repositorio que se enriquece a medida que contratos, pedidos y facturas se vinculan a él. El perímetro controlado se amplía, del 5 % al 100 % de sus compras controladas, y cada ampliación añade desvíos detectados sin coste marginal de captura. El valor es acumulativo; el modelo debe representarlo a tres años, no en un solo ejercicio.
Error n.º 4: olvidar el coste de oportunidad de los equipos movilizados
Mientras sus compradores y controladores de gestión cotejan a mano líneas de factura para verificar desvíos de unos céntimos, ¿qué tareas no están haciendo? El coste de oportunidad es una de las palancas de rentabilidad más potentes y la más sistemáticamente ignorada.
No se trata solo de cifrar una tarea suprimida, sino de valorar la tarea que la sustituye. ¿Qué aporta una hora de comprador dedicada al sourcing o a renegociar un contrato marco? ¿Cuánto vale un cierre mensual más rápido en visibilidad de tesorería? El tiempo devuelto a los equipos (del 15 al 45 % por ETC, según el perímetro y la madurez de los datos) solo tiene valor si el modelo dice a qué se reasigna.
Error n.º 5: infravalorar el riesgo de cumplimiento como palanca financiera
El cumplimiento suele percibirse como una obligación jurídica y no como una palanca financiera. Mientras no haya habido una inspección fiscal dolorosa, el riesgo se valora en cero. Es un error de valoración grave en un contexto regulatorio que se endurece cada trimestre.
Facturación electrónica obligatoria, controles fiscales algorítmicos, la CSRD y su reporting ESG, la ley francesa LME sobre plazos de pago: una línea mal conciliada, un fraude de proveedor falso o la ausencia de una pista de auditoría fiable cuestan mucho más que un error de tecleo. Los costes de crisis evitados pertenecen al ROI. Se modelizan como un seguro: probabilidad, importe expuesto, coste de la cobertura.
Error n.º 6: comparar dos herramientas en lugar de la herramienta con el statu quo
En una licitación, la reflexión se concentra en la batalla de funcionalidades entre proveedores. Es un sesgo de encuadre: el verdadero competidor de su proyecto no es la solución B ni un módulo del ERP. Es su proceso manual actual. Es la inercia.
Plantee la pregunta de frente: ¿cuánto cuesta no hacer nada este año? La inflación salarial en puestos asignados a tareas repetitivas, la marcha de colaboradores que se niegan a trabajar con herramientas obsoletas, la pérdida de capacidad de reacción frente a competidores ya automatizados. La inversión en la herramienta se resta del coste de mantener el statu quo, y ese coste rara vez figura en el modelo.
Error n.º 7: excluir a la dirección de compras del cálculo
Es el punto ciego histórico de las direcciones financieras. Un software de conciliación presupuestado por la dirección financiera se evalúa únicamente con indicadores contables. Resultado: se ignora la mitad del ROI real.
El ciclo Procure-to-Pay es una cadena continua. Las fricciones en cuentas a pagar casi siempre tienen su origen aguas arriba, en el acto de compra. Un business case sólido se construye con compras e integra sus indicadores: necesidades de capital circulante, visibilidad sobre los compromisos y descuentos por pronto pago. Facturas conciliadas y validadas con rapidez abren la puerta a los descuentos por pago anticipado previstos en el contrato. Es dinero que se deja sobre la mesa por falta de velocidad, y es medible sobre sus propias condiciones negociadas.
Un modelo en tres pilares
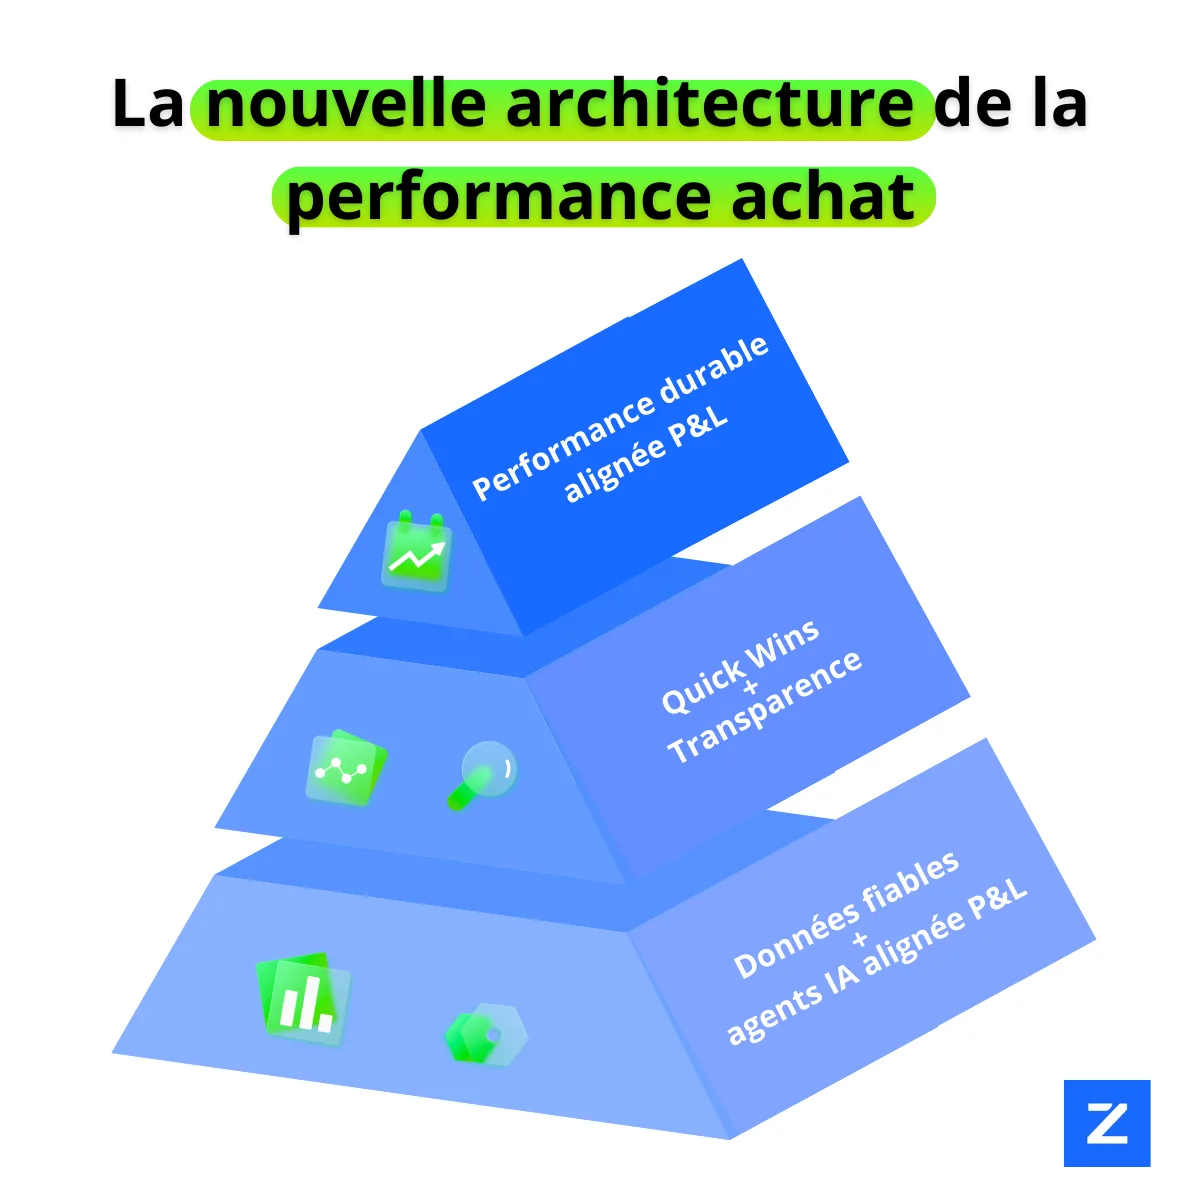
Calcular el ROI de una solución de automatización de compras y finanzas no se reduce a restar un coste de licencia de un salario por hora. Para convencer a un comité de dirección, estructure el modelo en torno a tres pilares:
- Costes evitados: menos tiempo de captura y verificación manuales, supresión de las penalizaciones regulatorias por retraso, corrección de errores en origen.
- Ganancias directas: recuperación de notas de crédito, detección de pagos duplicados, captura de descuentos por pronto pago.
- Valor estratégico: tiempo reasignado al análisis, relación con proveedores saneada, pista de auditoría asegurada.
Cada pilar debe apoyarse en sus datos, no en una media de mercado. Es la única forma de producir un business case que un controlador de gestión no pueda desmontar.
En esta lógica de valor acumulativo se inscriben los agentes de IA: leen los documentos, confrontan cada línea facturada con la cláusula que la rige, muestran el desvío con su prueba y dejan la decisión a la persona. El ROI deja de ser una promesa teórica cuando se mide sobre un perímetro real. El diagnóstico de 3 semanas sobre sus datos sirve exactamente para eso: establecer los tres pilares con sus cifras, antes de cualquier decisión de compra.