Le paradoxe des experts
Il y a une ironie dans les directions financières et les équipes de contrôle de gestion. Les professionnels qui valident avec rigueur les business cases du marketing, scrutent les investissements industriels et arbitrent les budgets de transformation des autres directions sont, en pratique, les plus exposés aux erreurs de modélisation quand il s’agit d’évaluer le retour sur investissement d’un logiciel destiné à leurs propres processus : le cycle Procure-to-Pay ou le rapprochement des factures fournisseurs.
Ce paradoxe a une cause simple. On évalue d’abord ce qui est visible et immédiat : le coût de la licence, les frais d’intégration, la ligne budgétaire. On quantifie beaucoup moins naturellement ce que l’organisation perd chaque jour en l’absence de l’outil. Les coûts de l’inefficacité, les risques latents et le temps humain dispersé sont dilués dans la routine opérationnelle. Ils sont réels, mais personne ne les additionne.
Voici les sept erreurs les plus fréquentes dans la construction du ROI d’un logiciel achats-finance, et pour chacune la correction à apporter au modèle.
Erreur n° 1 : comparer des licences entre elles, pas le coût du traitement manuel
C’est l’erreur la plus répandue. On compare le coût de l’ancienne solution avec celui du nouvel abonnement. Si la licence est plus chère, le projet est écarté. Pourtant, le poste de dépense d’une comptabilité fournisseurs n’est pas l’infrastructure informatique : c’est le temps humain.
Le coût réel d’un rapprochement manuel intègre le temps de saisie, de vérification et de routage pour validation, auquel s’ajoutent le taux d’erreur inhérent (doubles paiements, erreurs de saisie) et le temps de correction a posteriori. Un modèle correct part du coût complet de traitement d’une facture dans votre organisation, mesuré sur vos volumes, et le compare au coût avec l’outil. Le différentiel de licence n’est qu’une ligne de ce calcul.
Erreur n° 2 : ignorer le coût des litiges fournisseurs non détectés
Un écart entre bon de commande, bon de réception et facture n’est pas une ligne comptable en attente. C’est un litige en devenir, un avoir potentiel oublié, et souvent le point de départ d’une relation fournisseur qui se dégrade. Un fournisseur payé en retard à cause d’une friction interne peut retarder ses livraisons, durcir ses conditions à la prochaine renégociation ou retirer un tarif préférentiel.
Le modèle doit donc intégrer deux choses : le temps de résolution des écarts, valorisé au coût horaire chargé, et les montants payés à tort faute de détection : trop-payés, remises non appliquées, avoirs jamais récupérés. Sur les périmètres que nous avons analysés, la marge récupérée se situe entre 1 et 7 % sur le périmètre analysé. Un ROI honnête inclut ce manque à gagner, et le documente ligne par ligne plutôt que de l’estimer.
Erreur n° 3 : exiger le ROI sur 12 mois et ignorer la montée en charge
L’habitude héritée des investissements sur site pousse à exiger une rentabilité en année 1. Si la courbe ne croise pas le seuil de rentabilité en 12 mois, le projet est jugé risqué. Cette lecture ignore la façon dont une solution d’IA agentique crée de la valeur.
Contrairement à un moteur de règles fixes ou à un OCR classique, qui atteignent vite leurs limites, une plateforme d’agents lit vos formats documentaires sans paramétrage préalable et s’appuie sur un référentiel qui s’enrichit à mesure que contrats, commandes et factures y sont reliés. Le périmètre contrôlé s’étend, de 5 % à 100 % de vos achats contrôlés, et chaque extension ajoute des écarts détectés sans coût marginal de saisie. La valeur est cumulative ; le modèle doit la représenter sur trois ans, pas sur un exercice.
Erreur n° 4 : oublier le coût d’opportunité des équipes mobilisées
Pendant que vos acheteurs et contrôleurs de gestion pointent manuellement des lignes de factures pour vérifier des écarts de quelques centimes, quelles tâches ne font-ils pas ? Le coût d’opportunité est l’un des leviers de rentabilité les plus puissants et le plus systématiquement ignoré.
Il ne s’agit pas seulement de chiffrer une tâche supprimée, mais de valoriser la tâche de remplacement. Que rapporte une heure d’acheteur consacrée au sourcing ou à la renégociation d’un contrat cadre ? Que vaut une clôture mensuelle accélérée en visibilité sur la trésorerie ? Le temps rendu aux équipes (de 15 à 45 % par ETP, selon le périmètre et la maturité des données) n’a de valeur que si le modèle dit à quoi il est réaffecté.
Erreur n° 5 : sous-évaluer le risque de conformité comme levier financier
La conformité est souvent perçue comme une obligation juridique plutôt qu’un levier financier. Tant qu’il n’y a pas eu de contrôle fiscal douloureux, le risque est évalué à zéro. C’est une erreur de valorisation majeure dans un contexte réglementaire qui se durcit chaque trimestre.
Facturation électronique obligatoire, contrôles fiscaux algorithmiques, CSRD et son reporting ESG, loi LME sur les délais de paiement : une ligne mal rapprochée, une fraude au faux fournisseur ou l’absence de piste d’audit fiable coûtent bien plus qu’une erreur de saisie. Les coûts de crise évités appartiennent au ROI. Ils se modélisent comme une assurance : probabilité, montant exposé, coût de la couverture.
Erreur n° 6 : comparer deux outils plutôt que l’outil au statu quo
Lors d’un appel d’offres, la réflexion se concentre sur la bataille des fonctionnalités entre éditeurs. C’est un biais de cadrage : le véritable concurrent de votre projet n’est ni la solution B ni un module d’ERP. C’est votre processus manuel actuel. C’est l’inertie.
Posez la question frontalement : que coûte le fait de ne rien faire cette année ? L’inflation des coûts salariaux sur des postes affectés à des tâches répétitives, le départ de collaborateurs qui refusent de travailler sur des outils dépassés, la perte de réactivité face à des concurrents déjà automatisés. L’investissement dans l’outil se soustrait du coût du maintien du statu quo, et ce coût-là figure rarement dans le modèle.
Erreur n° 7 : exclure la direction achats du calcul
C’est l’angle mort historique des directions financières. Un logiciel de rapprochement budgété par la DAF est évalué uniquement sur des indicateurs comptables. Résultat : la moitié du ROI réel est ignorée.
Le cycle Procure-to-Pay est une chaîne continue. Les frictions en comptabilité fournisseurs trouvent presque toujours leur origine en amont, dans l’acte d’achat. Un business case solide se construit avec les achats et intègre leurs indicateurs : besoin en fonds de roulement, visibilité sur les engagements, et escomptes pour paiement anticipé. Des factures rapprochées et validées vite ouvrent la porte aux remises pour règlement anticipé prévues au contrat. C’est de l’argent laissé sur la table par manque de vélocité, et il est mesurable sur vos propres conditions négociées.
Un modèle en trois piliers
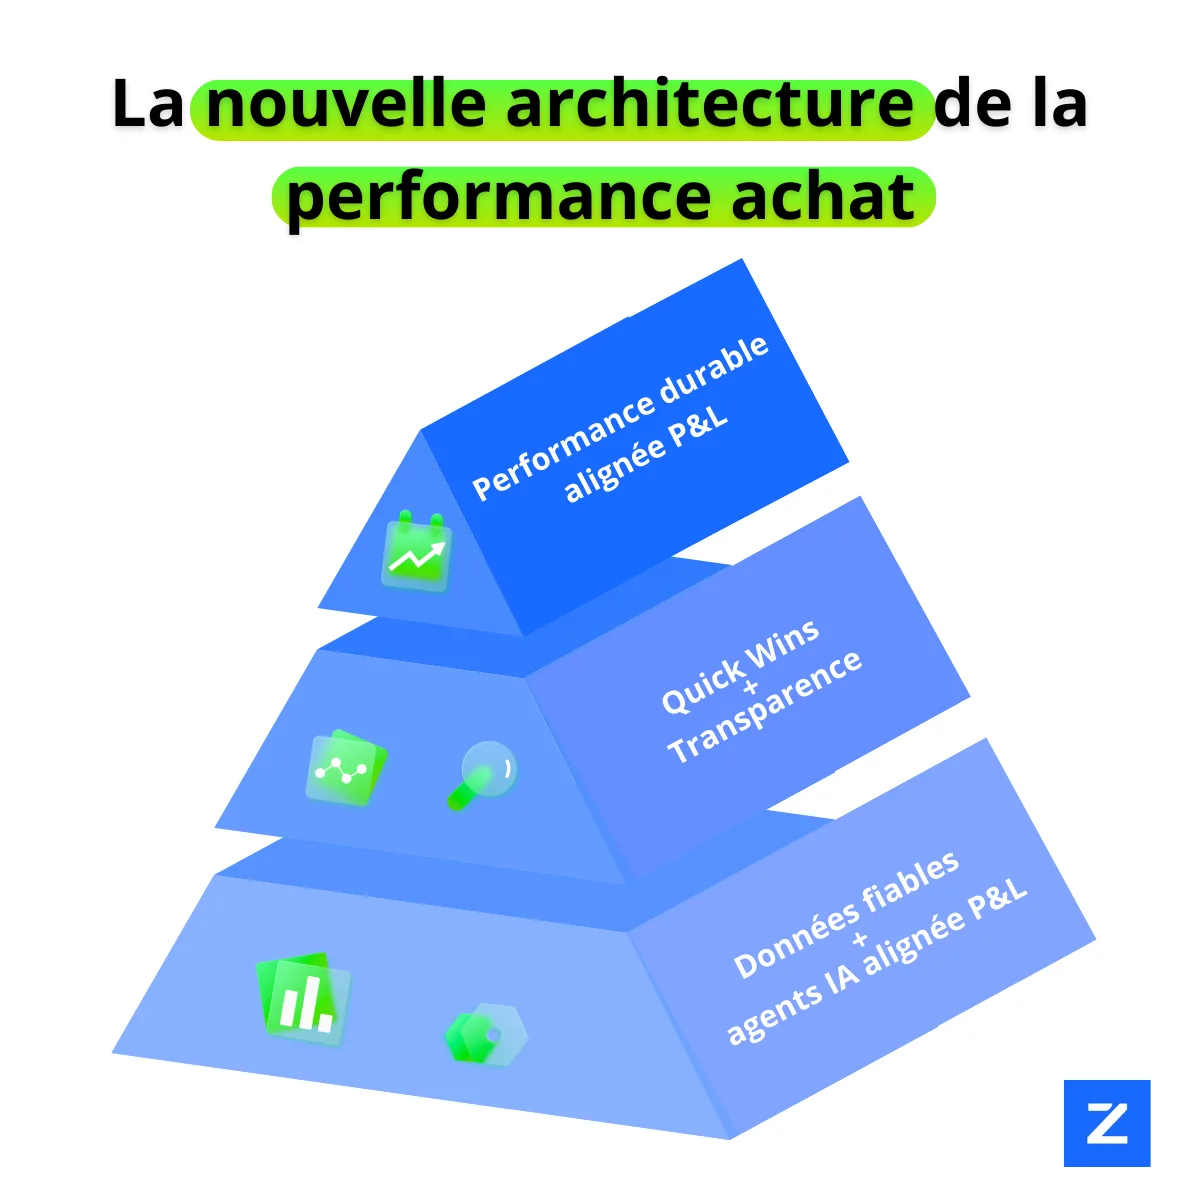
Calculer le ROI d’une solution d’automatisation achats-finance ne se résume pas à soustraire un coût de licence d’un salaire horaire. Pour convaincre un comité de direction, structurez le modèle autour de trois piliers :
- Coûts évités : réduction du temps de saisie et de vérification manuelles, suppression des pénalités de retard réglementaires, correction des erreurs à la source.
- Gains directs : récupération des avoirs, détection des doubles paiements, capture des escomptes pour paiement anticipé.
- Valeur stratégique : temps réalloué à l’analyse, relation fournisseur assainie, piste d’audit sécurisée.
Chaque pilier doit reposer sur vos données, pas sur une moyenne de marché. C’est la seule façon de produire un business case qu’un contrôleur de gestion ne pourra pas démonter.
C’est dans cette logique de valeur cumulative que s’inscrivent les agents IA : ils lisent les documents, confrontent chaque ligne facturée à la clause qui la régit, montrent l’écart avec sa preuve et laissent la décision à l’humain. Le ROI cesse d’être une promesse théorique quand il est mesuré sur un périmètre réel. Le diagnostic de 3 semaines sur vos données sert exactement à cela : établir les trois piliers avec vos chiffres, avant toute décision d’achat.